Лаба 1 · Переоценены ли лонгшоты на Polymarket, и можно ли их продавать?
PredictionLab, сентябрь 2026. Еженедельные дайджесты по этой лабе — в канале @predictionlab_ru. Скрипты, окно данных и графики лежат в этой папке; все цифры взяты из results.json, results_fills_20c.json и results_fills_10c.json, которые делает run.py. Английская версия: README.md.
Коротко. За неделю до события — нет: исходы по 5–20¢ на Polymarket выигрывают чаще, чем стоят, и продавать их убыточно ещё до комиссий. Классическая переоценка из учебника есть только в хвосте ниже 2¢ и у лонгшотов за месяц и больше до события, и там она стоит 0.4–1.7¢ на акцию: меньше спреда для тейкера, повод подумать для мейкера, не бизнес.
Данные обновляются каждую ночь: на 2026-10-15 08:28 UTC — 207 295 рынков с наблюдениями 869 158 наблюдений. Таблицы ниже пересчитаны на этих данных; текст написан по состоянию на 18.09.2026 (182 503 рынка) и правится руками когда заголовочное число меняет знак.
Вопрос
Favorite–longshot bias — самая известная закономерность в ставках: дешёвые исходы выигрывают реже, чем подразумевает цена, значит продавать их выгодно. По данным Kalshi (Bürgi, Deng, Whelan, 2025) контракты дешевле 10¢ теряют больше 60% ставки. Статья по Polymarket, вышедшая за неделю до этой лабы (Cardozo, Rivero-Wildemauwe, arXiv 2609.12878), находит классический эффект на уровне контрактов (покупки дешевле 10¢ теряют 19.3¢ с доллара), но сообщает, что знак меняется на +4.1¢, если группировать контракты по событию, — в крипте и политике, но не в спорте.
Мы задали три вопроса уже, на публичных данных, которые любой может перекачать:
- За фиксированное число дней до события как часто реально выигрывают исходы дешевле 20¢?
- Что зарабатывает тейкер, который систематически продаёт такие лонгшоты и держит до резолюции, после комиссий Polymarket 2026 года и поправки на спред?
- Держится ли ответ при разрезе по категории, горизонту, объёму, сроку жизни рынка и месяцу?
Данные
Публичная история. Все закрытые рынки Polymarket с endDate между 2025-09-01 и 2026-09-17 и объёмом от $5 000: 492 717 рынков из Gamma API, из них 490 677 разрешились чисто в 0/1. Для каждого рынка, прожившего хотя бы 1.5 дня, взята дневная история цены токена YES из CLOB API (для закрытых рынков CLOB хранит только дневные точки, внутридневных горизонтов нет). У 234 069 рынков было две и больше точек, у 182 503 — хотя бы одна пригодная цена до события; это 764 802 наблюдения (рынок, горизонт). Спорт — 67% рынков, крипта 12%, политика и макро 4%, культура 3%, остальное без категории.
Время события. «Дни до события» считаются от момента, когда неопределённость реально закончилась, а не когда Polymarket оформил резолюцию (для спорта это бывает через дни после матча):
- спорт (140 731 рынок):
gameStartTime; - вопросы вида «by May 31, 2026» (971): этот дедлайн;
- остальное: более раннее из
endDate(76 568) иclosedTime(15 799).
Цены до начала торгов, заглушка 0.50 до первой сделки и стартовые котировки около 0.50, которые ни разу не сдвинулись, выброшены.
Стороны. Каждый рынок даёт цену YES p и цену NO 1 − p. «Лонгшот» — любая сторона дешевле 20¢ на горизонте. Рынок даёт не больше одной стороны-лонгшота на горизонт, двойного счёта нет.
Комиссии. С 2026 года Polymarket берёт с тейкера rate × p × (1 − p) за акцию: 0.05 для спорта, 0.07 для крипты, 0.04 для политики и финансов, 0.05 для остального (docs.polymarket.com/trading/fees, июльская таблица 2026). Мейкер не платит. «Нетто» ниже — комиссия тейкера плюс 1¢ за акцию за пересечение спреда; «гросс» — что оставил бы мейкер, исполненный по миду. В results.json есть также вариант «только комиссия» и порог безубыточности по проскальзыванию.
Собственный поток филов. Как независимую проверку взяли 1.94 млн тейкерских филов, собранных нашим сканером через Data API Polymarket с 2026-05-03 по 2026-05-29, только дешевле 20¢ (210 187 филов на 1 434 рынках), с резолюциями по каждому рынку из CLOB.
Результаты
1. Рынок откалиброван хорошо, кроме того места, где по учебнику лежат деньги
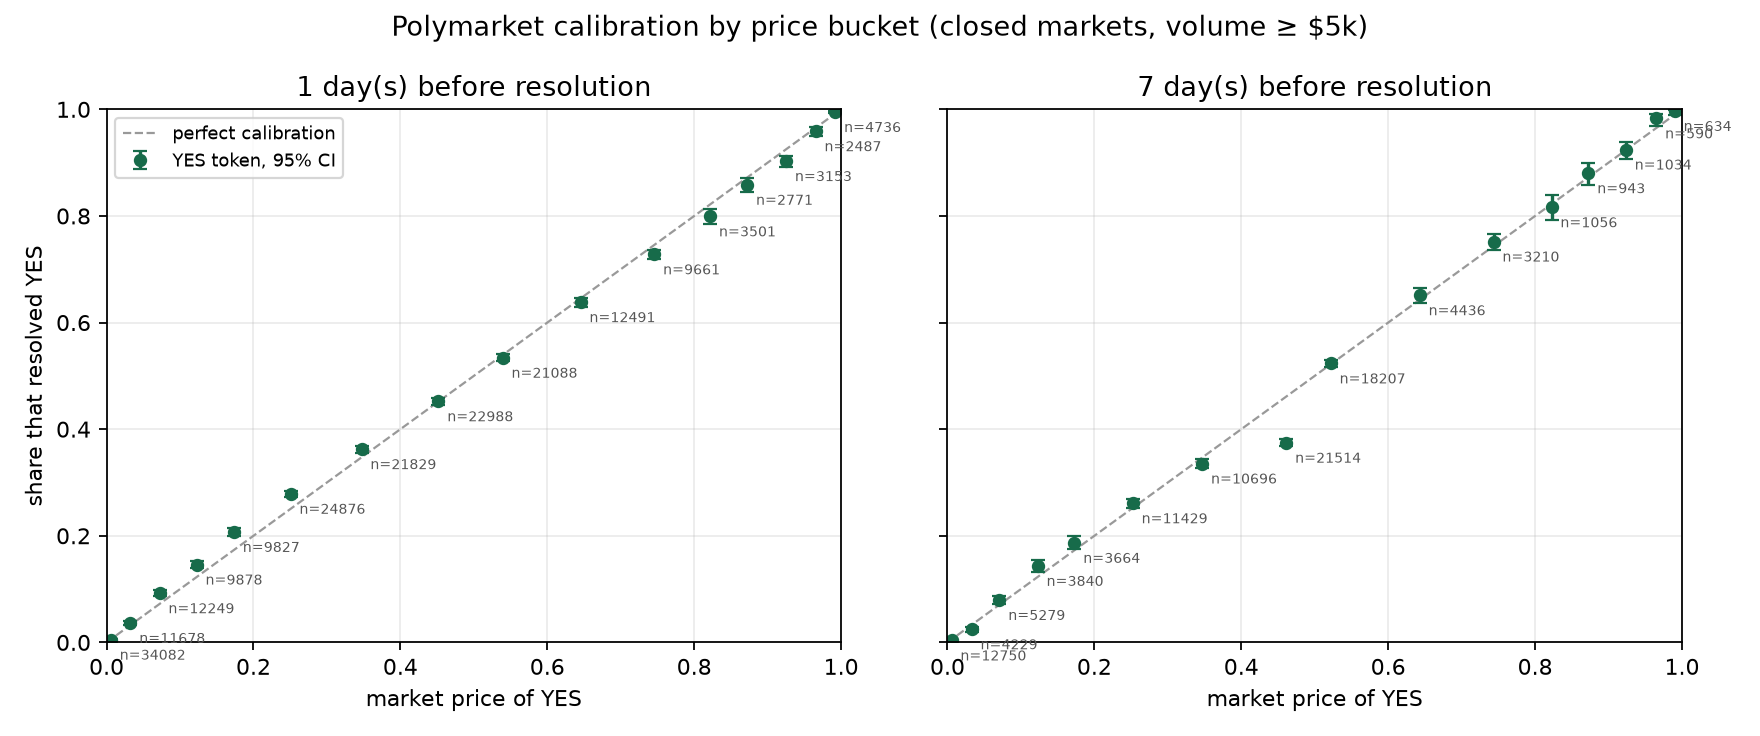
За день до события цены YES ниже 5¢ откалиброваны с точностью до десятой пункта: исходы дешевле 2¢ (n = 31 825) разрешаются в YES в 0.47% случаев при средней цене 0.57%; 2–5¢ — в 3.31% при 3.24%. От 5¢ до 30¢ рынок недооценивает исходы: при 7.2¢ они выигрывают 8.7%, при 12¢ — 14.0%, при 17¢ — 20.0%, при 25¢ — 27.5%. Зеркально наверху: фавориты по 82¢ выигрывают 80.3%, по 92.5¢ — 90.8%. Интервалы Уилсона по этим корзинам уже одного пункта.
2. Лонгшоты за 1–7 дней до события — по цене или дёшево, но не дорого
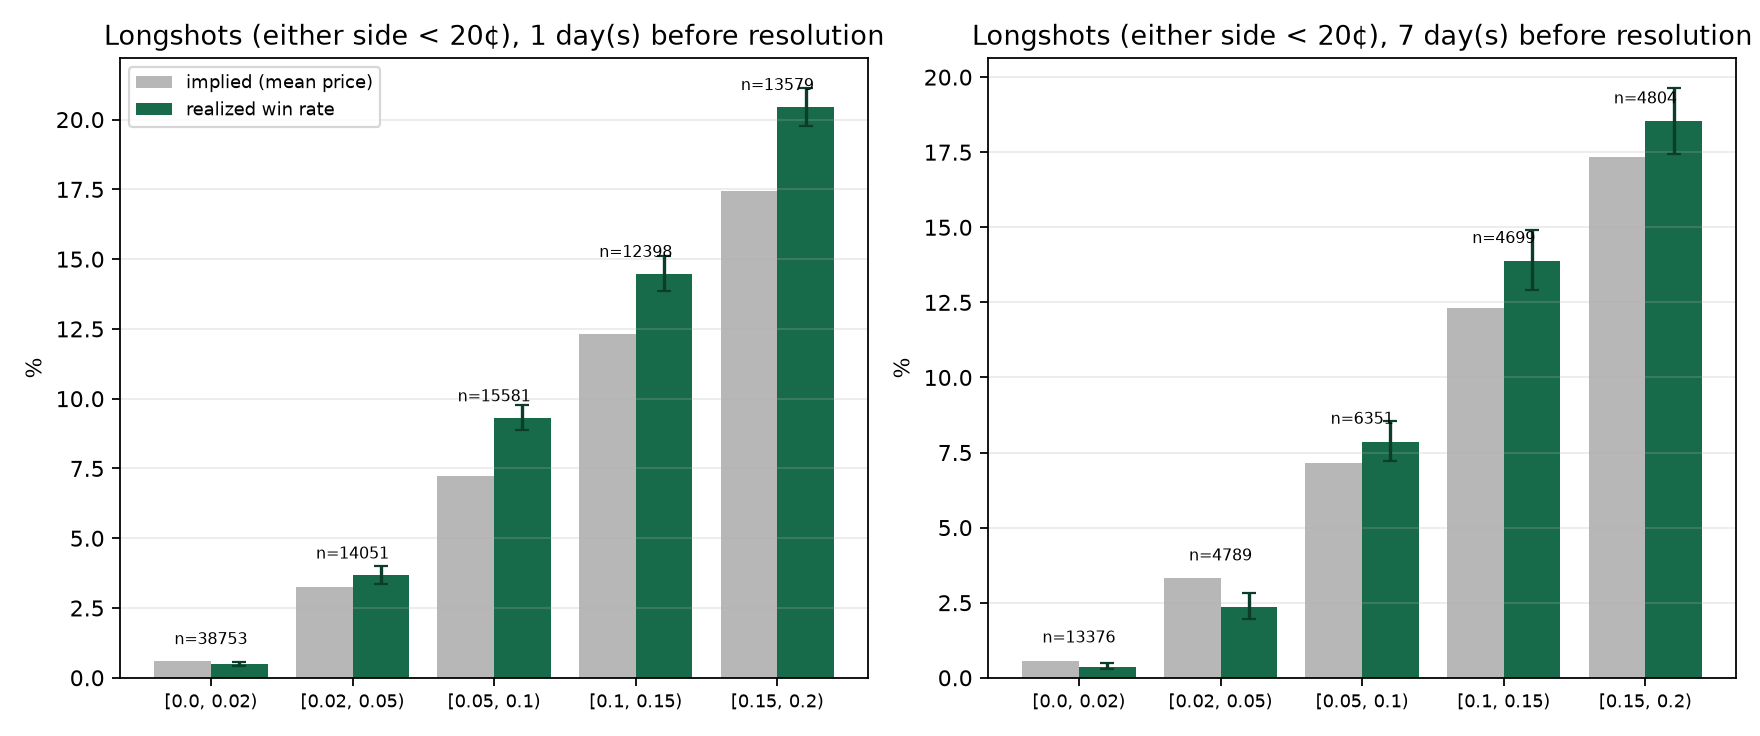
По обеим сторонам, горизонт 1 день:
| Сторона по цене | n | implied | realized | продажа гросс | после комиссии | после комиссии + 1¢ |
|---|---|---|---|---|---|---|
| до 5¢ | 52 804 | 1.31% | 1.35% | -0.04% [-0.14 +0.06] | -0.11% | -1.11% |
| 5–10¢ | 15 581 | 7.25% | 9.31% | -2.22% [-2.71 -1.73] | -2.59% | -3.62% |
| 10–20¢ | 25 977 | 14.99% | 17.60% | -3.07% [-3.63 -2.51] | -3.81% | -4.92% |
| все до 20¢ | 94 362 | 6.06% | 7.14% | -1.15% [-1.32 -0.98] | -1.44% | -2.47% |
Доходность — на доллар капитала при покупке противоположной стороны и удержании до резолюции; в скобках 95% бутстрап-интервалы с ресемплингом по рынкам. На горизонте 7 дней картина та же, интервалы шире: до 5¢ +0.44% гросс [+0.29, +0.58], 5–10¢ −0.42% [−1.12, +0.32], 10–20¢ −1.37% [−2.28, −0.46]. Тейкер, продающий лонгшоты в неделю перед событием, теряет во всех корзинах после комиссии и 1¢ спреда.
3. Классический эффект есть за месяц до события, и стоит он около цента
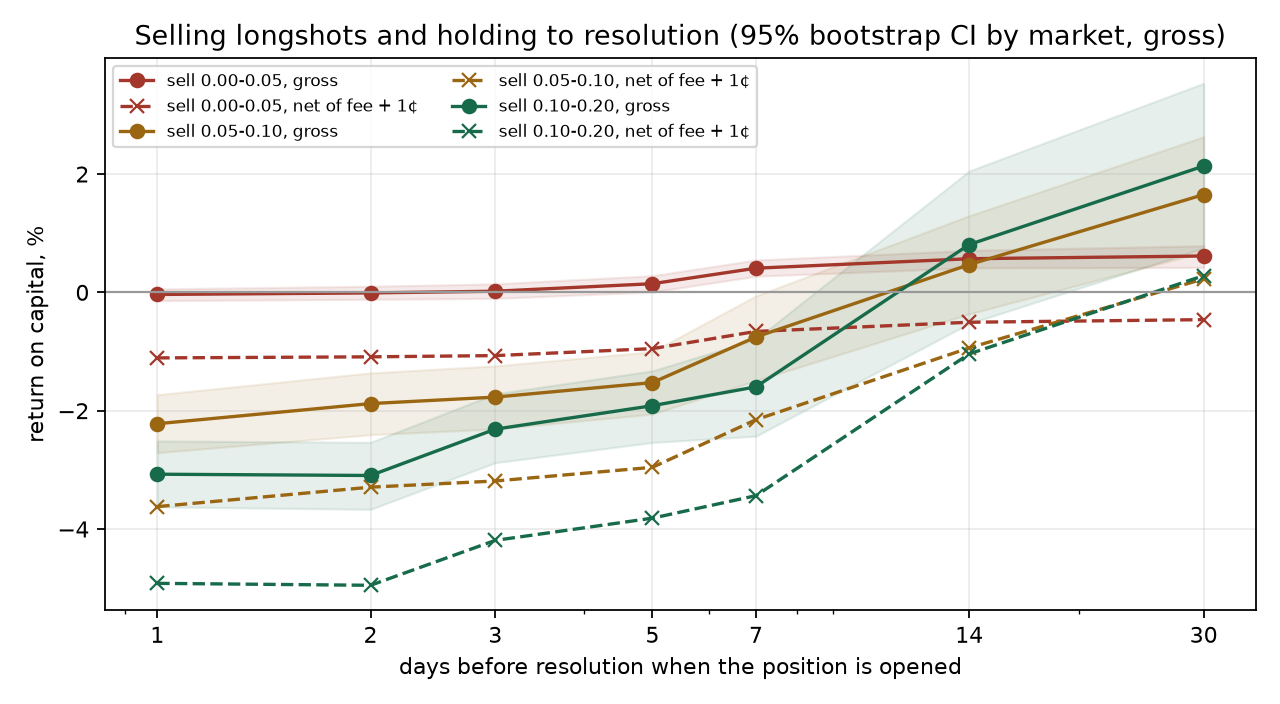
| Дней до события | до 5¢: гросс / нетто | 5–10¢: гросс / нетто | 10–20¢: гросс / нетто |
|---|---|---|---|
| 1 | -0.04% / -1.11% (n=52 804) | -2.22% / -3.62% (n=15 581) | -3.07% / -4.92% (n=25 977) |
| 2 | -0.01% / -1.09% (n=43 188) | -1.88% / -3.29% (n=13 849) | -3.10% / -4.95% (n=23 073) |
| 3 | +0.02% / -1.07% (n=37 329) | -1.77% / -3.19% (n=12 731) | -2.31% / -4.19% (n=21 347) |
| 5 | +0.15% / -0.95% (n=30 004) | -1.52% / -2.96% (n=11 845) | -1.92% / -3.82% (n=18 686) |
| 7 | +0.41% / -0.66% (n=18 165) | -0.75% / -2.15% (n=6 351) | -1.60% / -3.44% (n=9 503) |
| 14 | +0.57% / -0.51% (n=13 942) | +0.47% / -0.94% (n=3 726) | +0.81% / -1.04% (n=3 777) |
| 30 | +0.61% / -0.46% (n=8 976) | +1.65% / +0.23% (n=2 401) | +2.14% / +0.28% (n=2 895) |
Чем дальше от события, тем больше правды в учебнике. Продажа лонгшотов дешевле 5¢ даёт гросс +0.07% за 1 день, +0.44% за 7, +0.59% за 14 и +0.69% за 30 дней. За 30 дней корзина 5–10¢ стоит 7.07% и выигрывает 5.09% (гросс +2.13% [+1.14, +3.12]); корзина 10–20¢ стоит 14.08% и выигрывает 11.81% (гросс +2.65% [+1.17, +4.06]). После комиссии тейкера и 1¢ это +0.70% [−0.23, +1.66] и +0.79% [−0.61, +2.22] на позицию при капитале, замороженном на месяц. Порог безубыточности по проскальзыванию — 0.6¢ на акцию до 5¢ и 1.7¢ в корзинах 5–20¢: эдж переживает затраты мейкера и примерно один тик тейкера.
Эффект горизонта частично композиционный: за 30 дней до события существуют только долгоживущие рынки, а это в основном политика, крипто-дедлайны и «прочее», не матчи.
4. Где живёт переоценка: тонкие, долгие, неспортивные рынки
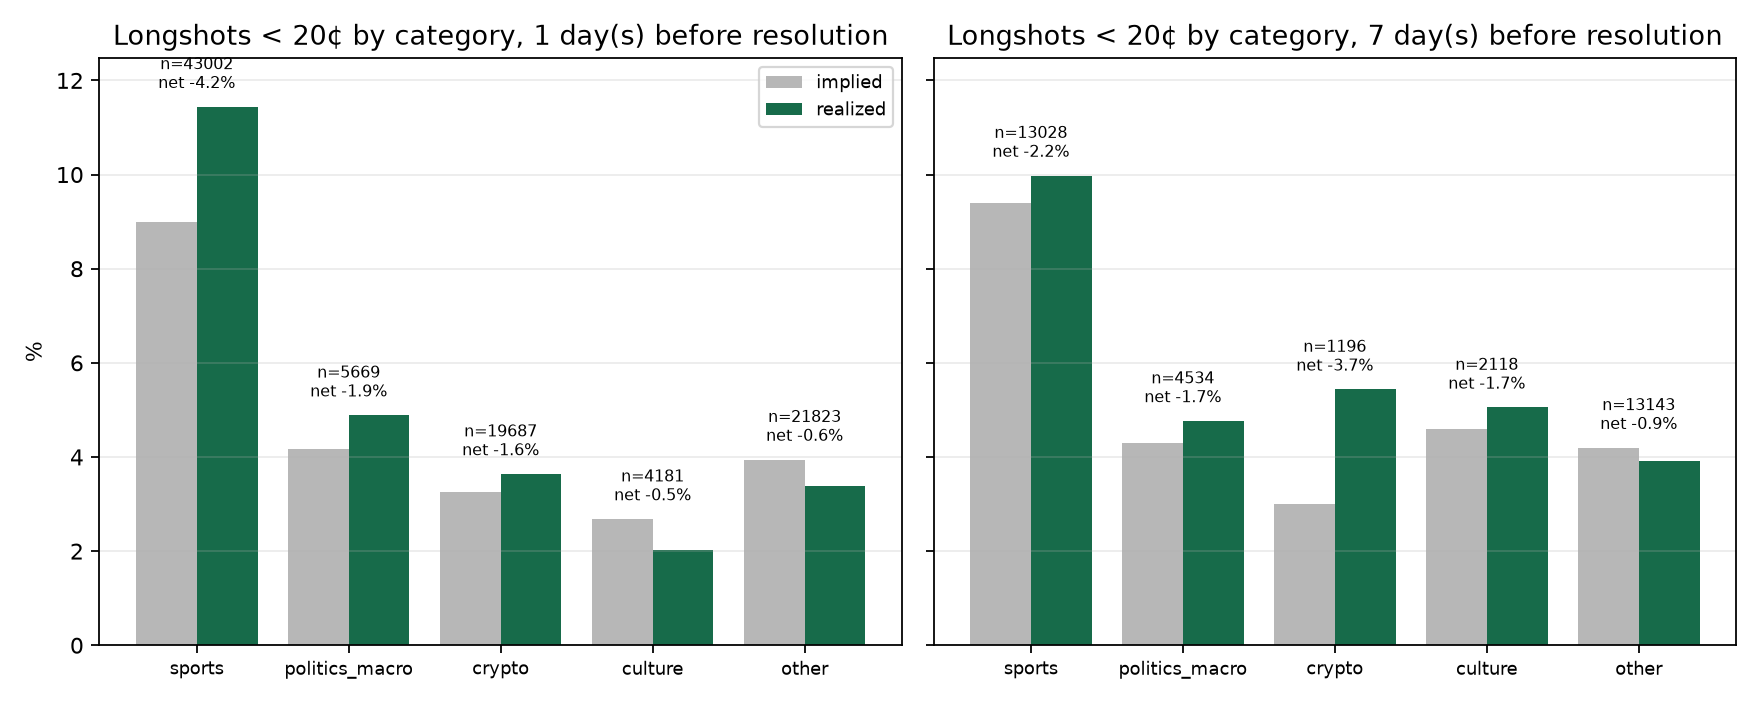
Горизонт 1 день:
| Разрез | implied | realized | продажа гросс |
|---|---|---|---|
| спорт (n = 43 002) | 8.99% | 11.44% | -2.69% [-3.00 -2.38] |
| политика и макро (n = 5 669) | 4.16% | 4.89% | -0.75% [-1.31 -0.22] |
| крипта (n = 19 687) | 3.26% | 3.64% | -0.39% [-0.65 -0.13] |
| культура (n = 4 181) | 2.68% | 2.03% | +0.66% [+0.21 +1.08] |
| прочее (n = 21 823) | 3.94% | 3.38% | +0.59% [+0.34 +0.83] |
| нижняя треть по объёму | 6.43% | 6.29% | +0.15% [-0.12 +0.43] |
| верхняя треть по объёму | 5.48% | 7.51% | -2.14% [-2.44 -1.85] |
| срок жизни рынка больше 60 дней | 1.99% | 1.36% | +0.65% [+0.41 +0.87] |
| срок жизни 3–14 дней | 6.75% | 8.25% | -1.61% [-1.85 -1.37] |
| бинарный рынок | 6.96% | 9.20% | -2.41% [-2.69 -2.13] |
| участник negative-risk группы | 5.33% | 5.47% | -0.15% [-0.35 +0.04] |
Закономерность одна: переоценённые лонгшоты — явление тонких рынков и длинных горизонтов. Ликвидный спорт работает наоборот, политика и крипта на коротких горизонтах тоже. Если убрать 15 799 рынков, у которых время события пришлось брать из closedTime (самый уязвимый к заглядыванию вперёд срез), результат до 5¢ не меняется: +0.12% гросс за 1 день, +0.64% за 7.
5. По времени
Обратный эффект усиливался в течение 2026 года. Продажа всех лонгшотов до 20¢ за день до события давала гросс +0.87% в ноябре 2025 и +0.80% в декабре, затем −0.68% в январе 2026, −0.98% в мае, −1.83% в июле, −4.22% в августе и −3.55% в сентябре. Август и сентябрь — футбольный сезон и те месяцы, где лимит пагинации Gamma обрезал одиннадцать плотных дней, так что цифры конца 2026 несут и сдвиг состава, и оговорку по покрытию. Какова бы ни была причина, правило «продавай лонгшоты» на Polymarket не было устойчивым ни в один момент окна.
Проверка на потоке филов
Майский поток филов 2026 рассказывает ту же историю с другой стороны и показывает, насколько агрегация решает заголовок.
| Взгляд | n | implied | realized |
|---|---|---|---|
| Каждый фил ниже 20¢ считается один раз | 210 187 филов | 12.6% | 13.3% |
| Взвешенно по объёму в долларах | те же | 14.0% | 15.1% |
| Одно наблюдение на (рынок, исход) при первом филе ниже 20¢ в окне | 1 617 | 16.3% | 20.6% |
| То же, только спорт | 1 429 | 16.7% | 21.5% |
| То же, не спорт | 188 | 13.3% | 13.8% |
| Ниже 10¢, первое касание | 1 058 | 8.0% | 12.1% |
Покупка $1 каждого лонгшота при первом дешёвом филе дала бы в среднем +48% ниже 20¢ (бутстрап 95% ДИ от +28% до +71%) и +80% ниже 10¢ (ДИ от +44% до +121%). Это не торгуемая стратегия: она берёт первый фил окна, которое начинается в произвольную дату, поэтому лонгшот, уже росший к началу окна, входит по цене, которая больше не отражает его шансы, и многие из этих рынков не вместили бы $1 по той цене. Зато это чистая демонстрация, что взгляды «по филам» и «по рынкам» на один и тот же месяц расходятся на семь пунктов win rate, а это вся дистанция между «лонгшоты переоценены» и «лонгшоты дёшевы».
Ещё две детали. Тейкеры, которые покупали лонгшоты, вышли чуть лучше цены (realized 13.9% при implied 12.9%); те, кто продавал, откалиброваны ровно (11.8% при 11.9%). А разрез спорт/не спорт на уровне филов идёт в обратную сторону от первого касания: по филам неспортивные лонгшоты выигрывали 8.4% при implied 12.1% — учебная переоценка, а спортивные андердоги 15.7% при 12.9%.
Что бы мы торговали, а что нет
Не это: продажу лонгшотов тейкером в неделю перед событием. Гросс отрицательный в корзинах 5–20¢ и нулевой до 5¢; нетто от −1% до −4% на позицию. Стратегия fade_any в реестре была заморожена за толстый левый хвост; эта лаба говорит, что и матожидания там не было.
Может быть, как одна нога мейкерской книги: котирование против лонгшотов дешевле 5¢ в тонких долгих рынках. Эдж 0.4–0.7¢ на акцию, который мейкер оставляет себе, а тейкер отдаёт. За месяц заморозки капитала это низкие однозначные проценты годовых до хвостового риска, то есть смысл есть только внутри более широкой стратегии котирования. Это лаба 2.
Стоит отдельной лабы: спортивные андердоги по 5–20¢ в последний день перед матчем. Они выигрывали 10.8% при implied 9.0%, а в корзине 5–10¢ гросс-доходность покупки была +21% на доллар. После спортивной комиссии тейкера (0.33¢ на акцию за 7¢) и 1¢ спреда это примерно +2…+4% на позицию при 89% проигрышей на ставку и результате, который менял знак от квартала к кварталу. Нужны внутридневные цены и модель исполнения, прежде чем кто-то будет это размерить.
Что эта лаба не закрывает. Является ли недооценка перед событием следствием ритейла, гоняющегося за фаворитами, перекоса котировок провайдеров ликвидности или артефактом спортивной комиссии 2026 года. Дрейф по месяцам и концентрация в спорте — первое, за что тянуть.
Оговорки
- Только дневные точки цены. Лонгшот, стоивший 3¢ за день до матча, мог стоить 8¢ за час до него; внутридневная калибровка — отдельное исследование.
- Спортивные рынки за неделю до матча — в основном непроторгованные стартовые линии: котировки YES по 42–49¢ на тоталах и спредах за семь дней разрешались в YES лишь в 38% случаев (n = 17 525). Семидневные цифры по спорту наследуют эту затхлость; однодневные — нет.
- Рынки короче 1.5 дней (250 568 из 490 677 разрешённых, в основном одиночные матчи и дневная крипта) исключены по построению, а одиннадцать плотных дней августа и сентября 2026 обрезаны на 2 100 рынках лимитом пагинации Gamma. В остальном покрытие полное для рынков с объёмом от $5 000.
- Категории размечены по
gameStartTimeи ключевым словам в вопросе; «прочее» — сборная солянка. - Комиссии взяты по июльской таблице 2026 на всё окно; до марта 2026 они были ниже, так что нетто для ранних рынков слегка занижено.
- 1¢ поправки на спред — допущение. Вариант «только комиссия» и порог безубыточности есть в
results.jsonиtables.md. - Бутстрап ресемплирует рынки, а не события, так что коррелированные исходы внутри одной negative-risk группы считаются независимыми рынками. Разрез по negative-risk выше — проверка на это.
- Окно — один год рынка, выросшего в шестнадцать раз; это не утверждение про 2024 год и не про Kalshi.
Воспроизвести
python3 -m venv .venv && source .venv/bin/activate
pip install -r requirements.txt -r requirements-labs.txt
# полная перекачка (~2.5 ч: 493k рынков, 297k историй) в data/labs/longshot/*.parquet
python3 labs/2026-09-18-longshot-fade/run.py --stage all --start 2025-09-01
# или взять опубликованное хранилище и докачать только новое
gh release download data-latest --repo 1DanWave2/predictionlab --dir data/labs/longshot --pattern '*.parquet'
python3 labs/2026-09-18-longshot-fade/run.py --stage all --since-days 7
# проверка на филах (нужна приватная база филов)
python3 labs/2026-09-18-longshot-fade/run.py --stage fills --max-price 0.20
Стадии возобновляются из паркетного хранилища. data-window.txt фиксирует окно и счётчики прогона, стоящего за графиками в этой папке; GitHub Action nightly-data каждую ночь обновляет хранилище, results.json, tables.md и графики, так что таблицы на этой странице со временем расходятся с текстом выше по мере закрытия новых рынков. Текст правится руками, когда заголовочное число меняет знак.