Лаба 2 · Что реально зарабатывает пассивный мейкер на Polymarket
PredictionLab, сентябрь 2026. Данные: наши собственные снапшоты стакана и тейкерские филы за май 2026 плюс живые стаканы CLOB, снятые 2026-09-19 для калибровки. Все цифры — из results.json (extract.py + analyze.py) и двух файлов калибровки в data/labs/maker/. Английская версия: README.md.
Коротко. В мае 2026 программа liquidity rewards была всей игрой: на 819 наградных рынках, которые мы наблюдали, Polymarket платил около 0.9% в день от всего капитала, стоящего в коридоре наград (медианный рынок 1.0%), тогда как спред, который мейкер забирал на лучшей цене, стоил примерно 0.7¢ на акцию, а мид после фила в среднем двигался в пользу мейкера. Двусторонняя котировка по 1 000 акций на сторону на лучших ценах даёт по модели 2.4% капитала в день (медианный рынко-день) при медианной конкуренции, почти целиком из наград. Между этим числом и счётом в банке три вещи: для участия на большинстве рынков нужно 1 000 акций на сторону (счёт в $100 не допущен на 96% из них), оценка конкуренции неточна в два раза, и программа с тех пор сжалась: на живых рынках сегодня то же отношение пула к ликвидности — 0.25% в день, четверть от майского.
Зачем эта лаба
Лаба 1 закончилась выводом «эдж в лонгшотах — мейкерский, около цента». Наши собственные paper-эксперименты с мейкером в мае убил размер счёта, а не рынок: на $100 один встречный фил съедал недели наград, а пороги eligibility не выполнялись ни разу. На данных никто не мерил, что заработал бы мейкер в середине шкалы. Эта лаба меряет, разделяя две части дохода: что программа платит за стоящие ордера и чего стоят сами филы после того, как мид сдвинулся.
Данные
Снапшоты стакана. 479 334 снапшота 902 рынков Polymarket с 2026-05-07 по 2026-05-29, снятые нашим сканером каждые 33 секунды (медиана) на рынках, за которыми он следил: лучшие bid и ask, размер на лучшей цене, суммарный размер, параметры наград рынка по Gamma на тот момент (дневной пул, минимальный размер ордера, максимальный спред, показатель liquidity). Сканер смотрел только рынки по 30–80¢; про хвосты здесь ничего нет. У 819 из 902 рынков был активный пул.
Тейкерские филы. 1 943 590 филов из Data API Polymarket за те же недели; 1 165 152 из них на этих 902 рынках. Фил попадает в исследование markout, только если есть снапшот не старше 90 с и цена фила стоит на лучшей цене этого снапшота (в пределах тика, на стороне тейкера): выживает 347 529 филов на 697 рынках, $52.7M оборота.
Живая калибровка. Снапшоты хранят глубину на лучшей цене, но не всю лестницу, а коридор наград (1.5–4.5¢ от мида) обычно вмещает несколько уровней. 2026-09-19 мы сняли 37 живых стаканов CLOB в том же диапазоне цен и измерили, как глубина коридора соотносится с тем, что в снапшотах есть: 0.27 / 0.65 / 0.90 × (liquidity / mid) на 25-м / 50-м / 75-м перцентиле, а ордера в коридоре несут в среднем 0.55 наградного веса ордера на лучшей цене. Глубина на лучшей цене — 13% от ликвидности в акциях; это пол для очереди филов.
Комиссии и награды по правилам 2026. Score ордера = ((v − s)/v)² × size, где v — максимальный спред рынка, s — расстояние ордера от мида, выборка каждую минуту; правило двусторонности Q = max(min(Q₁,Q₂), max(Q₁,Q₂)/3) внутри 10–90¢; дневной пул делится по доле score; минимальная выплата $1. Мейкер не платит комиссию и получает ребейт 15% (спорт), 20% (крипта) или 25% (остальное) от комиссии тейкера rate × p × (1−p) за каждый фил против него.
Модель
Мы делаем вид, что ставим S акций на каждую сторону на текущих лучших bid и ask, S ∈ {100, 200, 500, 1 000, 5 000}, на каждом снапшоте, и задаём три вопроса.
- Награды. Наша доля score = Q_us / (Q_us + Q_book), Q_book = ρ × w × α × liquidity-shares, α ∈ {0.27, 0.65, 0.90} (тонкая / медианная / глубокая конкуренция), ρ = 0.55. Участвуем, только если S ≥ минимального размера рынка, наш полуспред ≤ v, пул > 0 и дневная выплата ≥ $1. Капитал ≈ S долларов для двусторонней котировки около 50¢.
- Adverse selection. Для каждого подходящего фила мейкер на другой стороне забрал |цена − мид| и затем пережил сдвиг мида через 5, 15 и 60 минут (markout, положительный = убыток).
- Нетто за рынко-день. Награды + филы × (захват − markout₆₀ + ребейт). Филов на одну сделку тейкера = размер × S / (очередь + S) при пропорциональном исполнении, не больше S; либо, последними в очереди, только та часть сделки, что выбивает уровень.
Всё считается на подходящий рынко-день, так что «% капитала в день» значит: если бы вы делали ровно это на этом рынке в этот день.
Результаты
1. Пул стоил около 1% в день от капитала в коридоре
Сумма дневных пулов по 819 наградным рынкам — $52 841 в день. Ликвидность в коридоре при α = 0.65 — $6.1M. Это 0.86% в день, выплаченных стоящему капиталу в совокупности; медианный рынок платил 1.02% (межквартильный размах 0.16–3.98%). Половина рынко-дней предлагала больше 1% в день, семь из десяти — больше 0.3%.
Живая проверка тем же методом, 12 наградных рынков 2026-09-19: медианный пул $304/день против медианной ликвидности в коридоре $155k, в совокупности 0.25% в день (0.13–0.42%). Пулы как в мае, ликвидность в коридоре примерно втрое глубже. Программу отконкурировали примерно вчетверо с нашего окна.
2. Награды за котировку на лучшей цене, по размеру
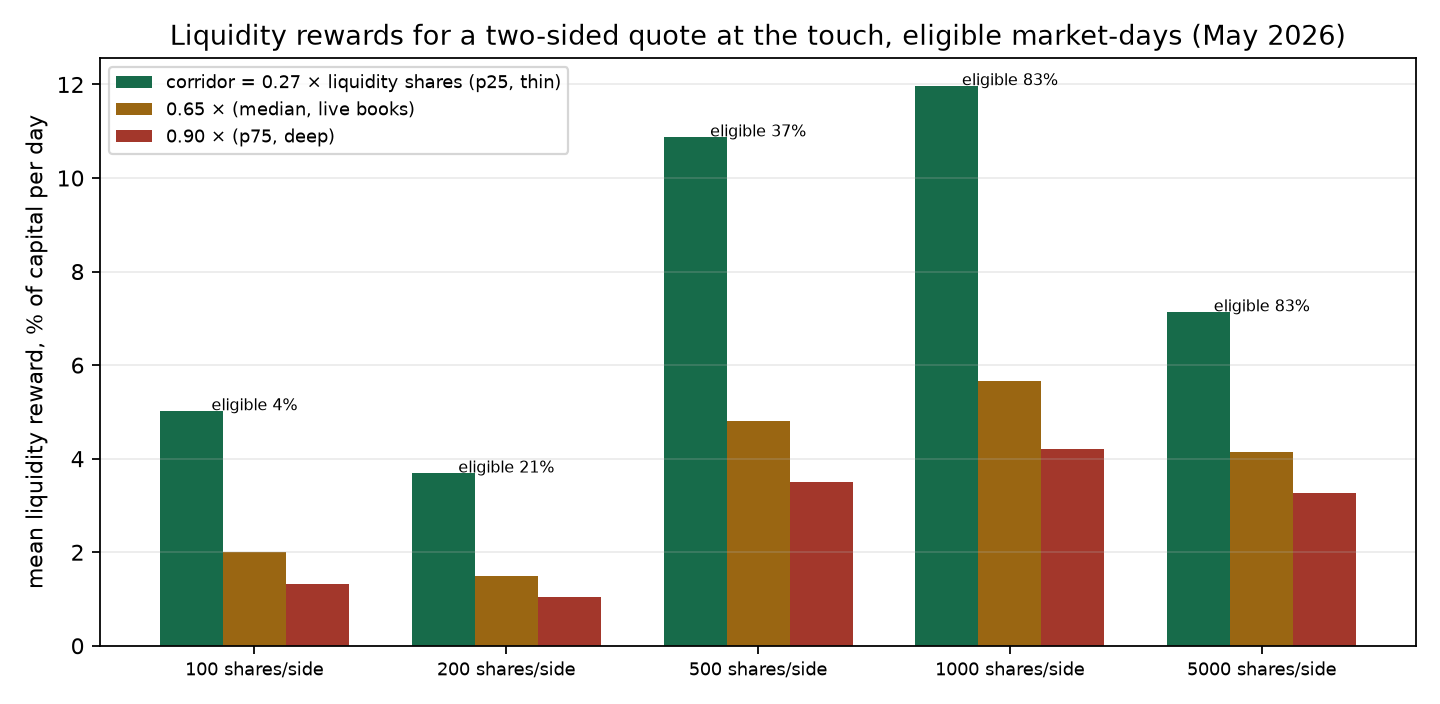
| Акций на сторону | Подходящих рынко-дней | Доля подходящих | Медианная награда $/день (медианная конкуренция) | Медианная доходность %/день | Средняя %/день тонкая / медианная / глубокая |
|---|---|---|---|---|---|
| 100 | 58 | 4% | 0.0 | 0.00 | 5.0 / 2.0 / 1.3 |
| 200 | 278 | 21% | 1.6 | 0.78 | 3.7 / 1.5 / 1.0 |
| 500 | 490 | 37% | 7.2 | 1.45 | 10.9 / 4.8 / 3.5 |
| 1 000 | 1 090 | 83% | 22.8 | 2.28 | 12.0 / 5.7 / 4.2 |
| 5 000 | 1 090 | 83% | 91.7 | 1.83 | 7.1 / 4.1 / 3.3 |
Работают две механики. Допуск: минимальный размер ордера — 200 акций на 53% снапшотов и 1 000 на 20%, так что котировка в 100 акций проходит на 4% рынко-дней и там, где проходит, обычно зарабатывает меньше минимальной выплаты $1; это вся история счёта в $100. Концентрация: при 1 000 акций на сторону медианная доходность — 0.1–0.2% в день на пулах $30–45 и 10–14% в день на пулах от $2 068, а это была кампания на 221 из 902 рынков. По ценовым корзинам доходность почти ровная (1.1% на 30–35¢, до 3.9% на 45–55¢), так что решает пул, а не цена.
3. Филы на лучшей цене в среднем не были токсичными
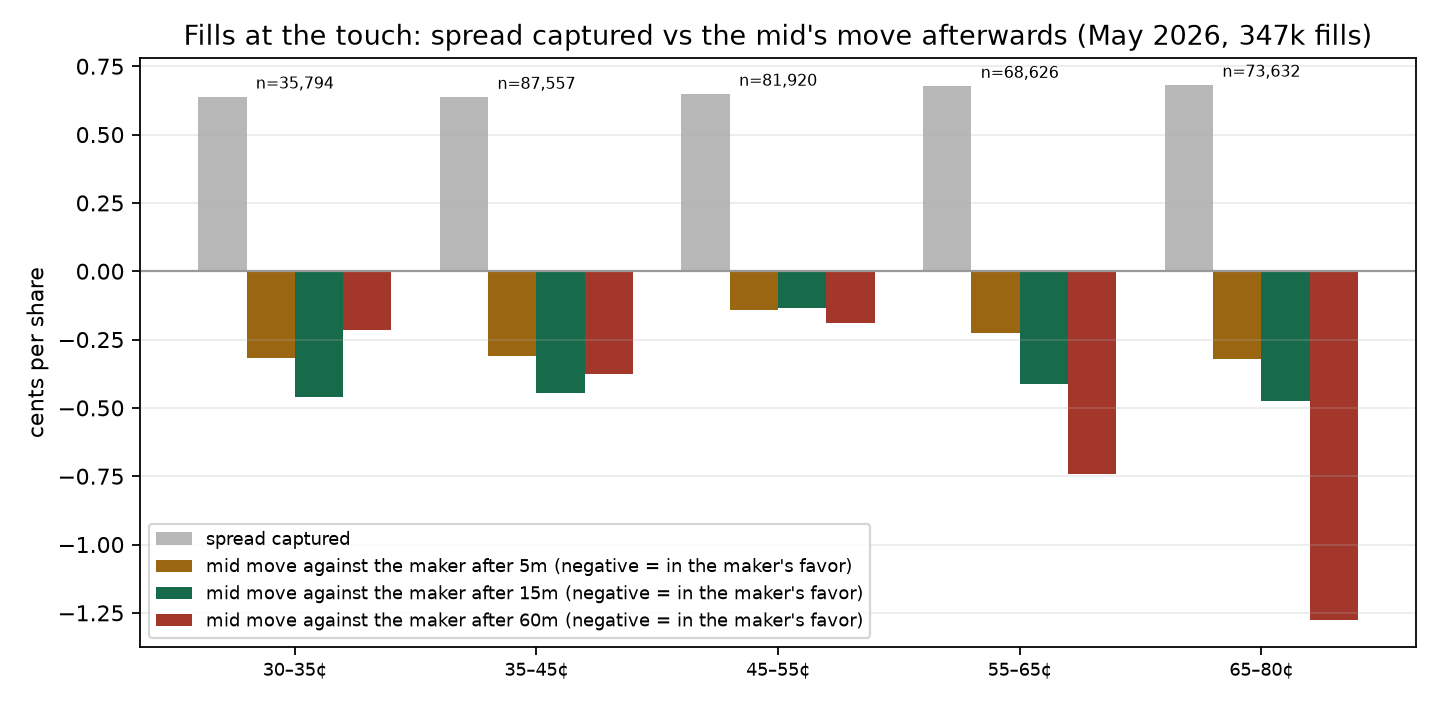
| филов | захват спреда | сдвиг мида через 5 мин | 15 мин | 60 мин | нетто на 60 мин | нетто на 60 мин, взвешенно по размеру | |
|---|---|---|---|---|---|---|---|
| все филы на лучшей цене | 347 529 | 0.66¢ | −0.25¢ | −0.36¢ | −0.51¢ | +1.12¢ | +0.68¢ |
| тейкер продал YES (мейкер купил по bid) | 170 407 | 0.66¢ | −0.48¢ | −1.81¢ | +2.43¢ | +1.75¢ | |
| тейкер купил YES (мейкер продал по ask) | 177 122 | 0.66¢ | −0.03¢ | +0.75¢ | −0.15¢ | −0.16¢ | |
| филы, выбившие уровень (что достаётся последнему в очереди) | 676 | 0.93¢ | −0.07¢ | −0.60¢ | +1.53¢ | +2.64¢ |
Отрицательный сдвиг мида — в пользу мейкера. В среднем мид откатывался после сделки тейкера, так что мейкер на лучшей цене оставлял себе полуспред и ещё зарабатывал на откате: +1.1¢ на акцию через 60 минут, +0.7¢ взвешенно по размеру, 95% бутстрап-интервал по рынкам от −0.03¢ до +1.41¢. Асимметрия — вот что стоит запомнить: продавцы в bid были неинформированы (мид рос на 1.8¢ после них), покупатели по ask были информированы достаточно, чтобы стоить мейкеру 0.75¢ и увести продающую сторону котировки в небольшой минус. Взвешенно по размеру спорт и финансовые рынки уходят в минус (−0.26¢ и −4.98¢): там живёт информированный поток.
4. Нетто: в основном награды
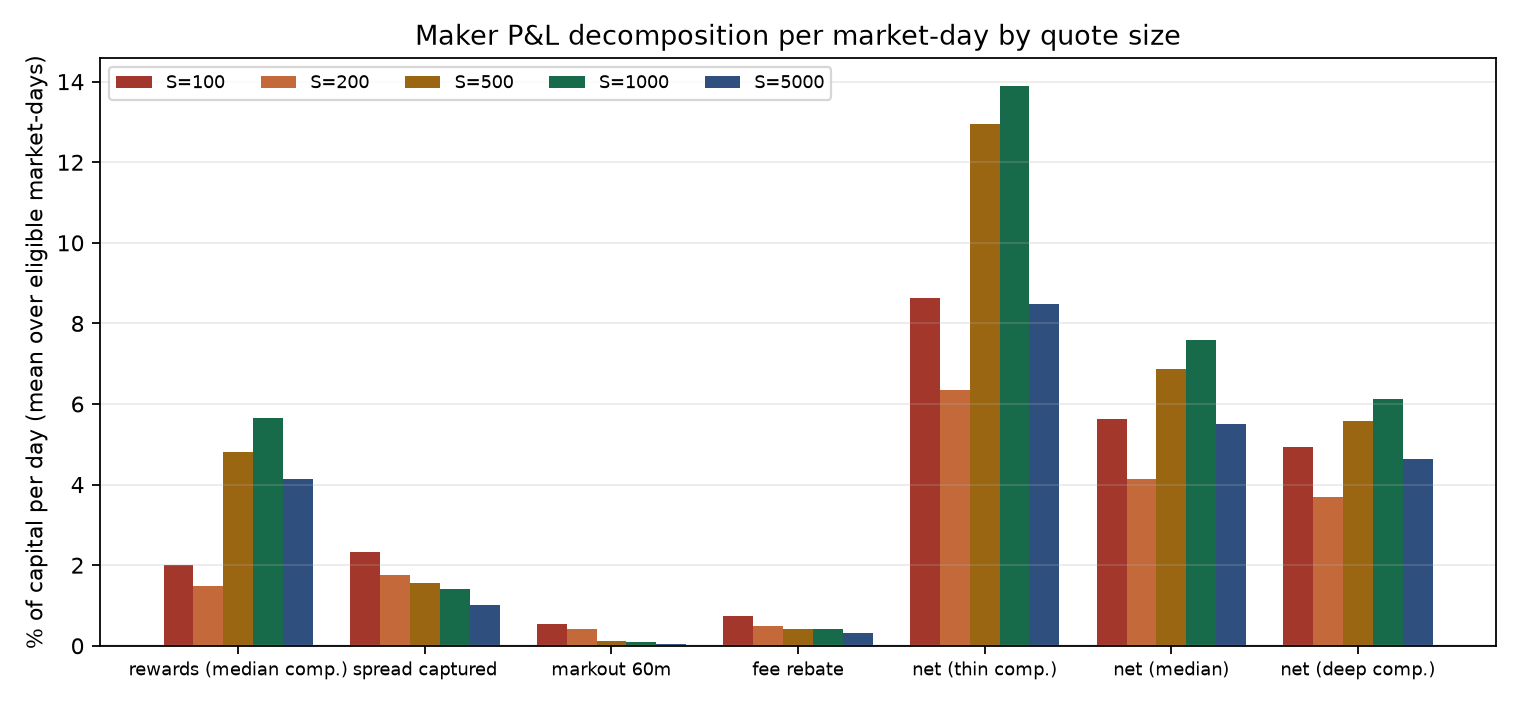
| Акций на сторону | Награды, медианная конкуренция | Захват спреда | Сдвиг мида (в пользу) | Ребейт | Нетто, медианная конкуренция, пропорциональные филы | Нетто, последний в очереди | Нетто, глубокая конкуренция, последний в очереди | Рынко-дней с положительным нетто |
|---|---|---|---|---|---|---|---|---|
| 100 | 2.0% | 2.3% | +0.5% | 0.7% | 5.6% | 2.7% | 2.0% | 67% |
| 200 | 1.5% | 1.7% | +0.4% | 0.5% | 4.1% | 2.0% | 1.5% | 71% |
| 500 | 4.8% | 1.6% | +0.1% | 0.4% | 6.9% | 5.3% | 4.0% | 90% |
| 1 000 | 5.7% | 1.4% | +0.1% | 0.4% | 7.6% | 6.0% | 4.5% | 88% |
| 5 000 | 4.1% | 1.0% | +0.0% | 0.3% | 5.5% | 4.4% | 3.6% | 92% |
Всё в % капитала в день, средние по подходящим рынко-дням; медианы ниже (2.4% нетто при 1 000 акций и медианной конкуренции, 0.9% при 200). Оборот при пропорциональных филах — 1.4–3.3 котировки в день; последним в очереди — 0.1–0.2, поэтому доход от филов падает до десятых процента, а награды не двигаются. По ценовым корзинам нетто для 1 000 акций от 5.9% (35–45¢) до 9.5% (55–65¢); по категориям от 1.5% (крипта, 28 рынко-дней) до 10.4% (спорт, 202).
Что мы с этим сделали бы
Продукт — программа, а не спред. Захват спреда плюс ребейт стоят около 1¢ на заполненную акцию, филы на лучшей цене были в среднем безобидны, и всё это вместе не даёт больше процента-двух в день даже при полном пропорциональном исполнении. Награды давали. Это же и хрупкая часть: пул — фиксированный дневной бюджет, делимый между всеми, кто держит капитал в коридоре, так что каждый новый мейкер размывает остальных, и живая проверка показывает ровно это между маем и сентябрём.
Сначала размер, потом стратегия. Ниже 200 акций на сторону вас нет в программе; ниже 1 000 — вы в её пятой части. Порядок действий для маленького счёта — не «найти лучший рынок», а «выбрать те немногие рынки, чей минимальный размер вы тянете и чьё отношение пула к коридору выше медианы». В results.json есть доходности по пулам, по которым можно ранжировать.
Котировать bid плотнее, чем ask. В этом окне продажи в bid откатывались, покупки по ask — нет. Котировка, смещённая к bid, сохраняет наградной score (обе стороны всё равно считаются) и берёт меньше информированной стороны. Это единственная проверяемая идея, которую стоит унести в paper-прогон.
Чего мы не измерили. Инвентарь, который не размотан за час, и риск резолюции: мейкер, который получил фил и держит до конца, возвращается на территорию лабы 1. Приоритет в очереди за пределами двух крайних сценариев. Любой рынок вне 30–80¢. Что-либо после 29 мая. Shadow-прогон ниже измеряет первые два на неделе живых стаканов.
Shadow-прогон: гипотеза на живых стаканах (19–26 сентября 2026)
shadow_maker.py неделю гонял идею «котировка с перевесом в bid на рынках с пулом выше медианы» против живых стаканов Polymarket, не выставляя ни одного ордера. Каждые 60 с он забирал полный стакан CLOB примерно по 40 наградным рынкам (пул не ниже медианы кандидатов, mid 20–80¢, rewardsMinSize ≤ 1 000), считал точной формулой наград 2026 года score виртуального bid на 1 000 акций по лучшему bid и ask на 500 акций по лучшему ask против всех стоящих в коридоре ордеров, и записывал каждую сделку тейкера по нашей цене как виртуальный фил с пропорциональной долей S/(depth+S). shadow_report.py превращает лог в доходности и маркауты; shadow_inventory.py оценивает каждый фил по фактической выплате, когда рынок закрылся. Снимок shadow_2026-09-26.db.gz (SQLite: 388 тыс. котировок, 23 тыс. филов) приложен к релизу data-latest.
| Неделя 1: 6.8 дня, 297 рынков, ~40 одновременно, покрытие 99.5% минут | |
|---|---|
| Капитал в котировках | $27.3 тыс. в среднем (1 000 × bid + 500 × ask на рынок) |
| Награды по формуле | $1 472 в день, 5.4% капитала; медианная доля пула 9.6%, средняя 21% |
| Почему доля такая большая | наша тысяча превышала всю глубину касания в 53% минут (медианное касание 809 акций); живой стакан отреагирует, и доля упадёт |
| Виртуальные филы | 23 426; 194 тыс. акций в день пропорционально (3.3× капитала), примерно вдвое меньше «последним в очереди» |
| Захват спреда | 1.84¢ на акцию, взвешенно по размеру, по цене нашей котировки (2.23¢, если мерить по принту тейкера: 18% филов прошли сквозь наш уровень) |
| Маркаут 5 / 15 / 60 мин | +1.01¢ [0.88; 1.15] / +0.98¢ [0.83; 1.15] / +0.68¢ [0.54; 0.82] на акцию |
| Дрейф после фила | −0.14 / −0.07 / −0.27¢: лёгкий adverse selection, спред его перекрывает с запасом |
| По сторонам, 15 мин | филы в bid +1.10¢, филы в ask +0.79¢ |
| P&L филов | $1 423 в день по 15-минутному маркауту, 5.2%; итого «на бумаге» 10.6% в день |
| Нетто-инвентарь | 60 тыс. акций в день не размотаны (31% оборота) |
Майский результат подтвердился: филы на лучшей цене были безобидны тогда (+0.7¢ на 5 мин) и безобидны сейчас (+1.0¢). Доходность наград вдвое выше майской модели (2.4% при 1 000 акций), потому что живое касание тоньше майских снимков, и это тот же факт, что и первая оговорка ниже.
Чего маркаут не видел
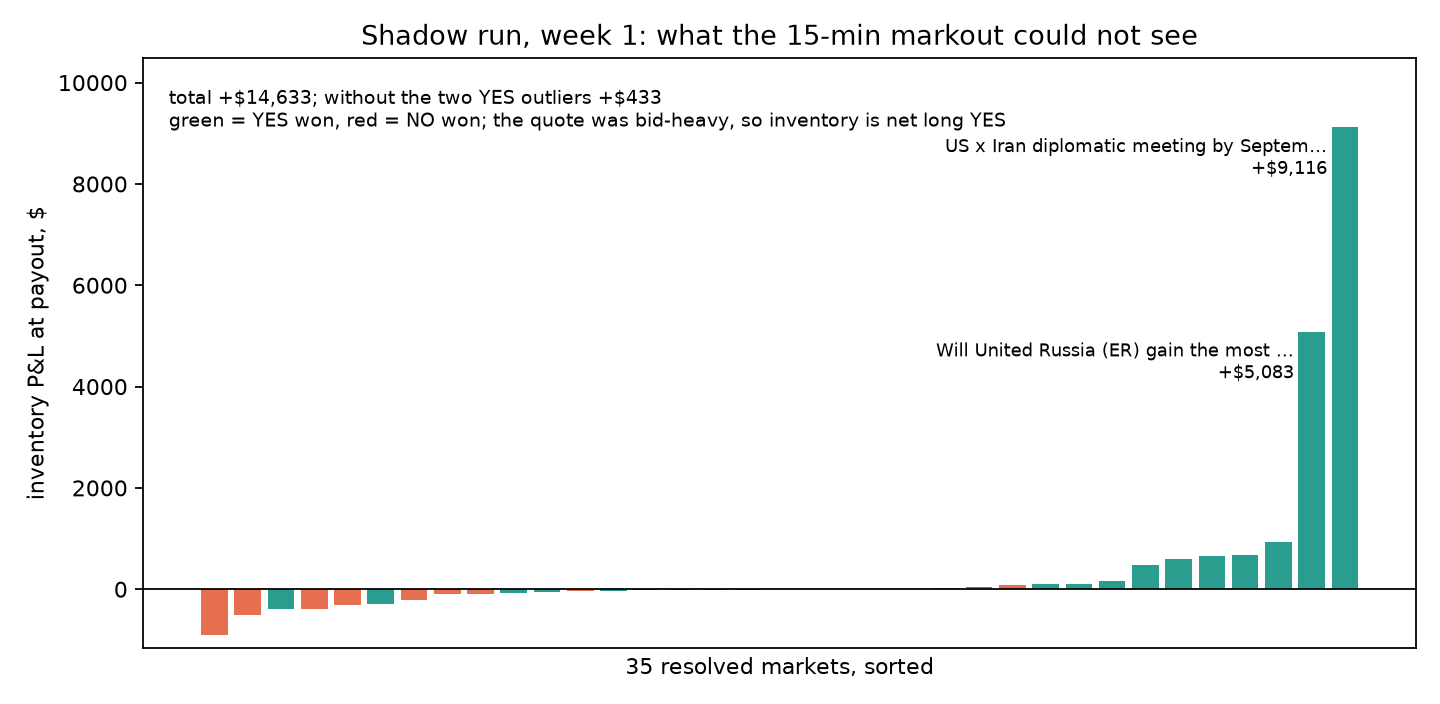
Филы — не круговые сделки. При bid вдвое больше ask мейкер за неделю купил 803 тыс. акций и продал 518 тыс.: структурный лонг в YES. К 27 сентября закрылись 35 из 242 рынков с филами (3 380 филов, 188 тыс. акций):
- По выплате эти филы дали +$16.9 тыс. против +$4.3 тыс. по 15-минутному маркауту. Разница — инвентарь: +$14.6 тыс.
- $14.2 тыс. из них принесли два рынка, где сыграл YES (встреча США–Иран до 30 сентября: 16 тыс. акций куплены по 44¢; «Единая Россия» берёт больше всего мест: 24 тыс. по 79¢). Без них инвентарь по остальным 33 рынкам +$433, медианный рынок +$10, 15 из 35 в минусе.
- По направлению: лонг YES и сыграл YES — 14 рынков, +$18.0 тыс.; лонг YES и сыграл NO — 11 рынков, −$2.6 тыс. Результат инвентаря — ставка на YES, а не преимущество мейкера.
- На 207 ещё открытых рынках инвентарь −$3.3 тыс. по последнему mid, сосредоточен в нескольких вопросах с трендом вниз, где bid всё время били (10–25 тыс. акций в каждом, от −$1.5 до −$2.8 тыс.), и у каждого 15-минутный маркаут плюсовой.
То есть две измеренные части числа «на бумаге» реальны (спред и награды), а третья, раньше не измеренная, решает знак: фиксированный размер котировки без контроля инвентаря превращает мейкера в направленного держателя. Это первое, что должна добавить живая версия: сокращать bid, когда в лонге, и переставать котировать рынок, когда инвентарь превысил лимит.
Оговорки именно shadow-прогона: конкуренция заморожена (никто не реагирует на наш размер); филы смоделированы пропорционально по принтам тейкеров, реальная позиция в очереди неизвестна; 35 закрытых рынков за неделю с двумя выбросами — не распределение; открытые рынки оценены по mid, а не по выплате. shadow_inventory.py стоит перезапустить через несколько недель, когда закроется больше из 207.
Оговорки
- Оценка конкуренции переносит форму стакана сентября 2026 (37 рынков) на снапшоты мая 2026 через показатель
liquidityGamma. Три сценария α покрывают межквартильный размах этой выборки; правда может лежать вне его, и агрегатная проверка в разделе 1 — самое надёжное число. - 902 рынка, выбранные нашим же сканером, а не случайная выборка Polymarket; 23 дня; один ценовой диапазон.
- Допуск к наградам проверяется по спреду снапшота. Рынки, чей спред превышал максимальный, не дают ничего, что верно для наград, но значит, тонкие рынки недопредставлены.
- Экономика филов предполагает, что мейкер мгновенно перевыставляется и исполняется пропорционально либо последним; реальная позиция в очереди лежит между и меняется с отменами, которых мы не видим.
- Минимальная выплата $1 применяется на рынко-день. Polymarket платит на кошелёк в день по всем рынкам, так что маленькие котировки, разложенные по нескольким рынкам, чуть лучше, чем в модели.
- Ставки ребейта и комиссии тейкера — по июльской таблице 2026; в мае спортивный коэффициент был 0.03, а не 0.05, так что майские ребейты слегка завышены.
Воспроизвести
python3 -m venv .venv && source .venv/bin/activate
pip install -r requirements.txt -r requirements-labs.txt orjson
python3 labs/2026-09-25-maker-rewards/extract.py --db data/paper_bot_prod_2026-05-29.db   # ~35 мин, приватная база
python3 labs/2026-09-25-maker-rewards/analyze.py                                            # ~3 мин
Майские снапшоты — из приватной базы и не публикуются; извлечённые паркеты (data/labs/maker/snapshots.parquet, 11 МБ; fills.parquet, 38 МБ) будут приложены к релизу data-latest, чтобы анализ воспроизводился без базы.
Shadow-прогон (живые стаканы, без ордеров):
python3 labs/2026-09-25-maker-rewards/shadow_maker.py --db data/labs/maker/shadow.db        # крутится, пока не остановят; цикл раз в минуту
python3 labs/2026-09-25-maker-rewards/shadow_report.py --db data/labs/maker/shadow.db       # доходности, филы, маркауты -> results_shadow.json
python3 labs/2026-09-25-maker-rewards/shadow_inventory.py --db data/labs/maker/shadow.db    # филы по выплате через CLOB -> results_shadow_inventory.json